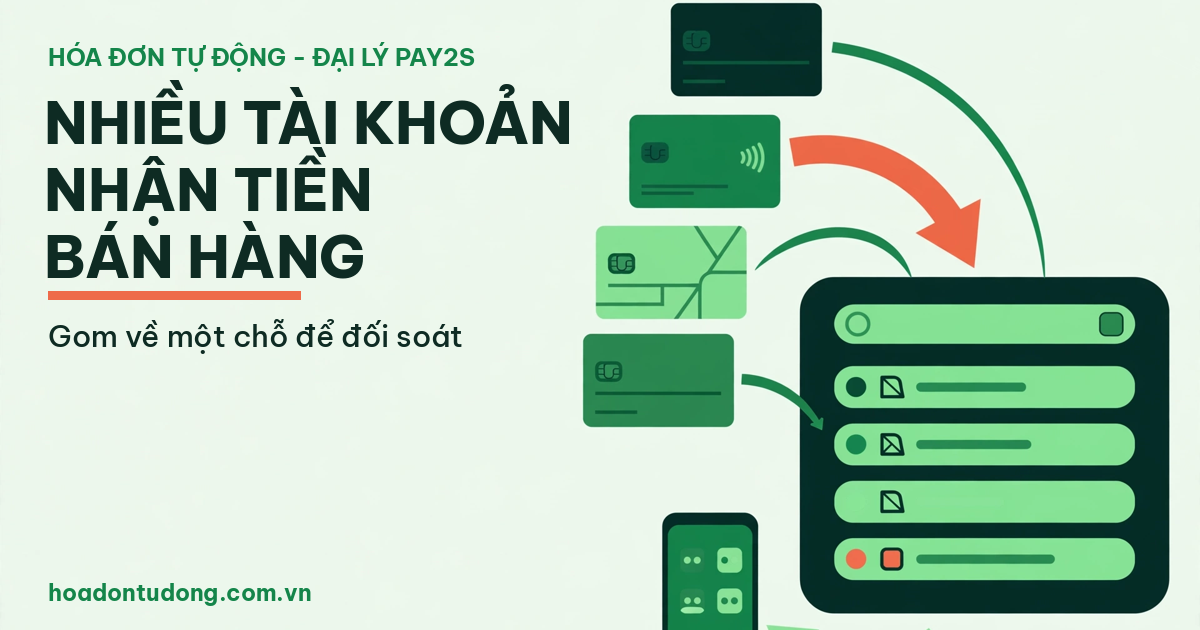
Quản lý nhiều tài khoản ngân hàng nhận tiền bán hàng là bài toán mà shop nào bán được hàng cũng gặp: tiền về nằm rải ở ba, bốn ngân hàng khác nhau, mỗi ứng dụng một sao kê riêng, và cuối ngày không ai trả lời nổi một câu đơn giản là hôm nay shop thu bao nhiêu, đơn nào đã trả, đơn nào chưa. Cách xử lý không phải dẹp bớt tài khoản, vì mỗi tài khoản đều có lý do tồn tại, mà là gom biến động của tất cả về một chỗ để đối soát, trong khi tiền vẫn nằm nguyên ở từng ngân hàng.
Vì sao shop nào bán tốt cũng thành nhiều tài khoản
Mỗi nhóm khách quen dùng một ngân hàng khác nhau. Có nhóm khách chỉ dùng Vietcombank, nhóm chỉ có MB Bank, nhóm lớn tuổi quen BIDV. Khách chuyển khoản cùng ngân hàng thì tiền về nhanh và không mất phí chuyển liên ngân hàng, nên shop mở thêm tài khoản ở ngân hàng khách hay dùng là quyết định đúng về mặt bán hàng. Ép khách đổi ngân hàng để shop tiện đối soát là cách nhanh nhất để mất đơn.
Tách tài khoản theo kênh bán hoặc theo điểm bán. Nhiều shop dùng tài khoản riêng cho doanh thu sàn, một tài khoản cho bán qua Facebook và Zalo, một tài khoản cho khách sỉ; shop có hai, ba điểm bán thì mỗi điểm gắn một tài khoản riêng để chốt doanh thu từng nơi.
Tài khoản mở theo chương trình của ngân hàng. Ngân hàng nào có đợt ưu đãi phí, tặng quà mở tài khoản, hoặc chương trình hợp tác mà shop tham gia, shop mở thêm tài khoản ở đó rồi dùng luôn.
Số tài khoản tăng theo doanh số, không phải do shop thiếu kỷ luật. Vấn đề không nằm ở số tài khoản, mà ở chỗ dữ liệu của chúng không nằm cùng một nơi.
Cái giá của sao kê rời rạc
Mở lần lượt từng ứng dụng ngân hàng. Mỗi lần kiểm tra tiền về là một vòng đăng nhập và nhập mã OTP. Nhân viên đối soát lặp lại vòng này hàng chục lần mỗi ngày, và mỗi lần chỉ nhìn thấy một phần tiền của shop.
Sao kê mỗi nơi một định dạng. Muốn có một con số tổng, ai đó phải xuất sao kê từng ngân hàng rồi nhập lại vào một file Excel chung. Việc này tốn thời gian mỗi ngày, và sót một tài khoản là tổng doanh thu sai mà không ai biết sai ở đâu.
Không biết tổng tiền về hôm nay. Trong ngày, chủ shop muốn biết đã thu được bao nhiêu thì không có câu trả lời ngay, vì con số chỉ có sau khi ai đó cộng tay vào cuối ngày.
Đối soát đơn phải đoán tiền về tài khoản nào. Khách báo đã chuyển khoản, nhân viên phải tự đoán khoản tiền đó vào tài khoản nào để đi tìm; khách nhớ nhầm ngân hàng, hoặc chuyển liên ngân hàng chậm, là một đơn phải mở hai, ba ứng dụng kiểm tra. Đây là phần việc ngốn người nhất khi số đơn tăng.
Gom biến động về một chỗ chạy thế nào
Nguyên tắc của cách làm này là tách dữ liệu khỏi ứng dụng ngân hàng. Thay vì người đi tới từng tài khoản để xem, tất cả tài khoản được kết nối vào một nền tảng, và biến động của mọi tài khoản tự chảy về một danh sách chung.
Một tài khoản Pay2S kết nối được nhiều tài khoản ngân hàng: Pay2S đồng bộ giao dịch từ 8 ngân hàng, trong đó 5 ngân hàng có công văn hợp tác công khai là Vietcombank, MB Bank, ACB, BIDV và OCB. Cơ chế theo từng ngân hàng có khác nhau, như kết nối API của MB Bank trong bài biến động số dư tự động MB Bank, nhưng kết quả cuối cùng giống nhau: giao dịch của mọi tài khoản xuất hiện trong cùng một danh sách.
Từ danh sách chung đó, shop có hai cách dùng. Một là đối soát ngay trên hệ thống: giao dịch được khớp với đơn hàng theo số tiền và mã đơn trong nội dung chuyển khoản, đơn nào tiền đã về thì được đánh dấu đã thanh toán. Việc đối soát lúc này không còn quan tâm tiền vào tài khoản nào, vì hệ thống nhìn thấy toàn bộ tiền về cùng lúc. Hai là đẩy dữ liệu về Google Sheet: website đã có sẵn template báo cáo thu chi đa ngân hàng, tổng hợp giao dịch của mọi tài khoản vào một bảng tính chung.
Bảng Sheet đồng bộ có 13 cột từ A đến M. Số tiền luôn ghi dương, chiều tiền vào hay ra nằm ở cột Loại giao dịch nên cộng tổng khoản thu không bị lẫn khoản chi. Mã đơn nằm trong cột Nội dung chuyển khoản, đối chiếu với danh sách đơn ngay trên cùng bảng. Bảng không có cột số dư riêng, vì mục đích là đối soát khoản thu theo đơn, không phải thay sao kê ngân hàng.
Khi dữ liệu đã gom và đối soát chạy được, bước tiếp theo trong chuỗi là phát hành hóa đơn cho các đơn đã xác nhận thanh toán, đúng cơ chế trình bày trong bài hóa đơn tự động là gì. Điểm cần rõ: Pay2S do FUTE phát triển và nền tảng không giữ tiền của người bán. Tiền vẫn nằm ở các tài khoản ngân hàng của shop từ đầu tới cuối; thứ được gom về một chỗ chỉ là dữ liệu giao dịch.
Nhãn nguồn tiền và phân quyền
Gom về một chỗ không có nghĩa là trộn lẫn: mỗi giao dịch vẫn giữ nhãn tài khoản nguồn, khoản tiền vào từ ngân hàng nào, tài khoản nào. Nhờ nhãn này, shop vẫn tách lại được doanh thu theo từng ngân hàng hoặc theo kênh bán. Gom để nhìn tổng thể khi đối soát; truy vết từng khoản thì quay lại đúng nguồn của nó.
Phân quyền cũng thay đổi theo hướng an toàn hơn. Khi đối soát còn làm tay, nhân viên phải cầm thông tin đăng nhập của từng ngân hàng, tức là nhiều người cùng biết mật khẩu tài khoản nhận tiền của shop. Khi dữ liệu đã gom, nhân viên chỉ cần xem danh sách giao dịch trên hệ thống hoặc bảng Sheet chung, ở mức quyền chỉ xem khoản thu. Họ không cần, và không nên, giữ thông tin đăng nhập của bất kỳ ngân hàng nào; quyền kết nối tài khoản và quản trị nằm ở chủ shop.
Cách chia này vừa giúp đối soát nhanh hơn, vừa giảm rủi ro lộ thông tin ngân hàng vì mật khẩu không còn phải chia cho nhiều người.
Câu hỏi thường gặp
Shop có nhiều tài khoản ở nhiều ngân hàng khác nhau thì kết nối được hết vào một chỗ không?
Được, với điều kiện các ngân hàng thuộc nhóm Pay2S hỗ trợ đồng bộ: 8 ngân hàng, trong đó Vietcombank, MB Bank, ACB, BIDV và OCB có công văn hợp tác công khai. Một tài khoản Pay2S kết nối được nhiều tài khoản ngân hàng cùng lúc; tài khoản ở ngân hàng ngoài danh sách thì vẫn theo dõi theo cách cũ.
Gom biến động về một bảng thì có mất dấu tiền vào từ tài khoản nào không?
Không. Mỗi giao dịch vẫn mang nhãn tài khoản nguồn, nên bất cứ lúc nào cũng lọc lại được doanh thu theo từng ngân hàng hay từng tài khoản. Gom dữ liệu là để đối soát một lần trên toàn bộ khoản thu, không phải xóa thông tin nguồn.
Chi phí thế nào nếu shop dùng nhiều tài khoản ngân hàng?
Gói Basic của Pay2S là 150.000 đồng/tháng, là gói cơ bản cho 1 tài khoản ngân hàng, không giới hạn số giao dịch, và có sẵn tính năng xuất hóa đơn tự động qua 6 nhà cung cấp hóa đơn điện tử gồm Mắt Bão, Viettel, Bkav, MISA, FPT và M-Invoice. Shop nhận tiền qua nhiều tài khoản thì chọn các gói cao hơn, vốn hỗ trợ số tài khoản ngân hàng nhiều hơn. Nên đếm đúng số tài khoản đang nhận tiền thật trước khi chọn gói, tránh tính cả tài khoản đã mở nhưng không còn dùng.
Bắt đầu gom tài khoản nhận tiền của shop về một chỗ
Nếu shop đang nhận tiền qua nhiều ngân hàng và mỗi ngày vẫn có người mở từng ứng dụng ra đối soát, thứ tự làm đúng là: liệt kê các tài khoản đang nhận tiền thật, kết nối tất cả vào một nền tảng, để biến động chảy về một danh sách chung, rồi mới bật đối soát đơn và hóa đơn tự động. Hóa Đơn Tự Động là đại lý tư vấn triển khai Pay2S, hỗ trợ cấu hình ban đầu khi bạn đăng ký qua liên kết đại lý hoặc gọi 0979990560. Website hoạt động với vai trò đại lý và có hoa hồng khi bạn đăng ký qua liên kết trên trang; giá gói và tính năng không đổi so với đăng ký trực tiếp với hãng.